
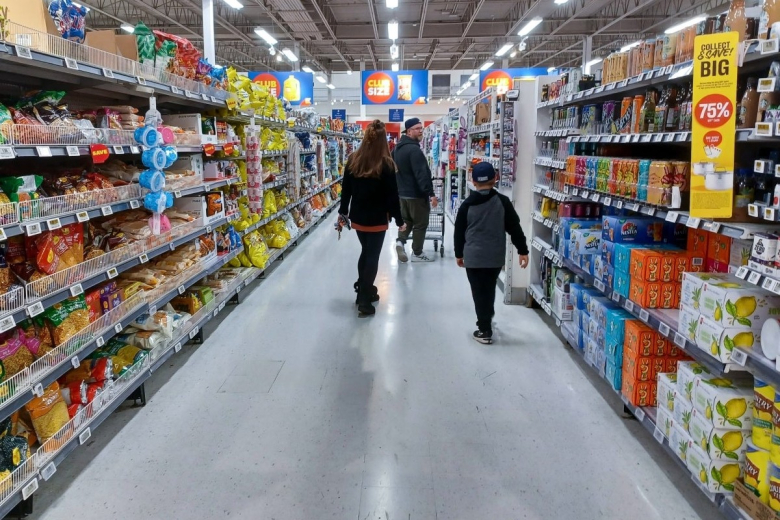
Анкета на агенцијата Lending Tree спроведена меѓу повеќе од 6.000 потрошувачи во САД покажа дека 29% од Американците денес ја користат кредитната услуга „земи сега – плати подоцна“ (BNPL) кога купуваат храна и најосновни производи. Тоа е двојно повеќе од 14-те проценти забележани пред две години. Уделот на купувачите од генерацијата Z се искачил на 38%. Повеќе од половината корисници на BNPL изјавиле дека не би можеле да врзат крај со крај без овие позајмици. Кај родителите со деца под 18-годишна возраст, таа бројка се искачува на 62%.
Во исто време, речиси 92 милиони Американци користат апликации за финансирање како Klarna, Affirm и Afterpay. Просечниот корисник во секое време има долг од околу 135 долари по основ на плаќање на рати. Во пораст е и бројот на доцнења со плаќањата - од 34% во 2024 година на 41% лани и 47% годинава.
Според Федералната резервна банка на Ричмонд, обемот на купувања преку овие апликации пораснал за 20% во периодот од 2021 до 2025 година, иако тие сè уште сочинуваат само околу 1% од трансакциите со кредитни картички.
Истражување спроведено од бизнис-школата „Олин“ при Универзитетот Вашингтон покажало дека трговците на мало го прифатиле овој модел, иако мораат да плаќаат провизија за секоја трансакција. Едноставно ја зголемуваат цената на производите за да ја надоместат провизијата. Тоа значи дека купувачите кои плаќаат веднаш всушност делумно ги субвенционираат оние што купуваат на рабуш.
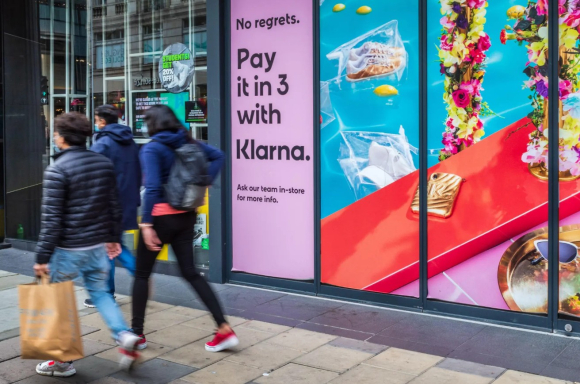
Опцијата „купи сега - плати подоцна“ првично беше наменета за поскапи производи за домаќинствата, како мебел или конзоли за играње. Овие производи имаат повисоки маржи, што значи дека продажбата на кредит им дозволува и на трговците да остварат профит дури и кога ѓе ја платат трговската провизија.
Секојдневните намирници имаат многу помали маржи. Ако трговците заклучат дека провизијата им го поништува профитот, тие трајно може да се откажат од некои производи, со што го стеснуваат изборот за сите купувачи.
Постои и поширока загриженост за моделот, бидејќи овој сектор главно не е регулиран и услужните компании не пријавуваат податоци за долгови во кредитните бироа. Како последица, кај некои корисници може да се акумулира фантомски долг. Тие може да имаат и по пет до десет активни заеми од овој тип истовремено.
Има луѓе кои живеат на работ на финансиските можности и претерано се задолжуваат, а никој не знае за тоа. Се разбира, тоа е лошо за нив бидејќи во одреден момент реалноста ќе ги стигне, објаснува професорот Панос Кувелис, главен автор на истражувањето на Олин.
Според податоци од Lending Tree, 47% од корисниците на овие услуги доцнеле со отплатата на заемите во текот на изминатата година. Тоа се релативно мали износи – во просек околу 135 долари – и потрошувачите почесто прво ги подмируваат долговите од краткорочното финансирање.


